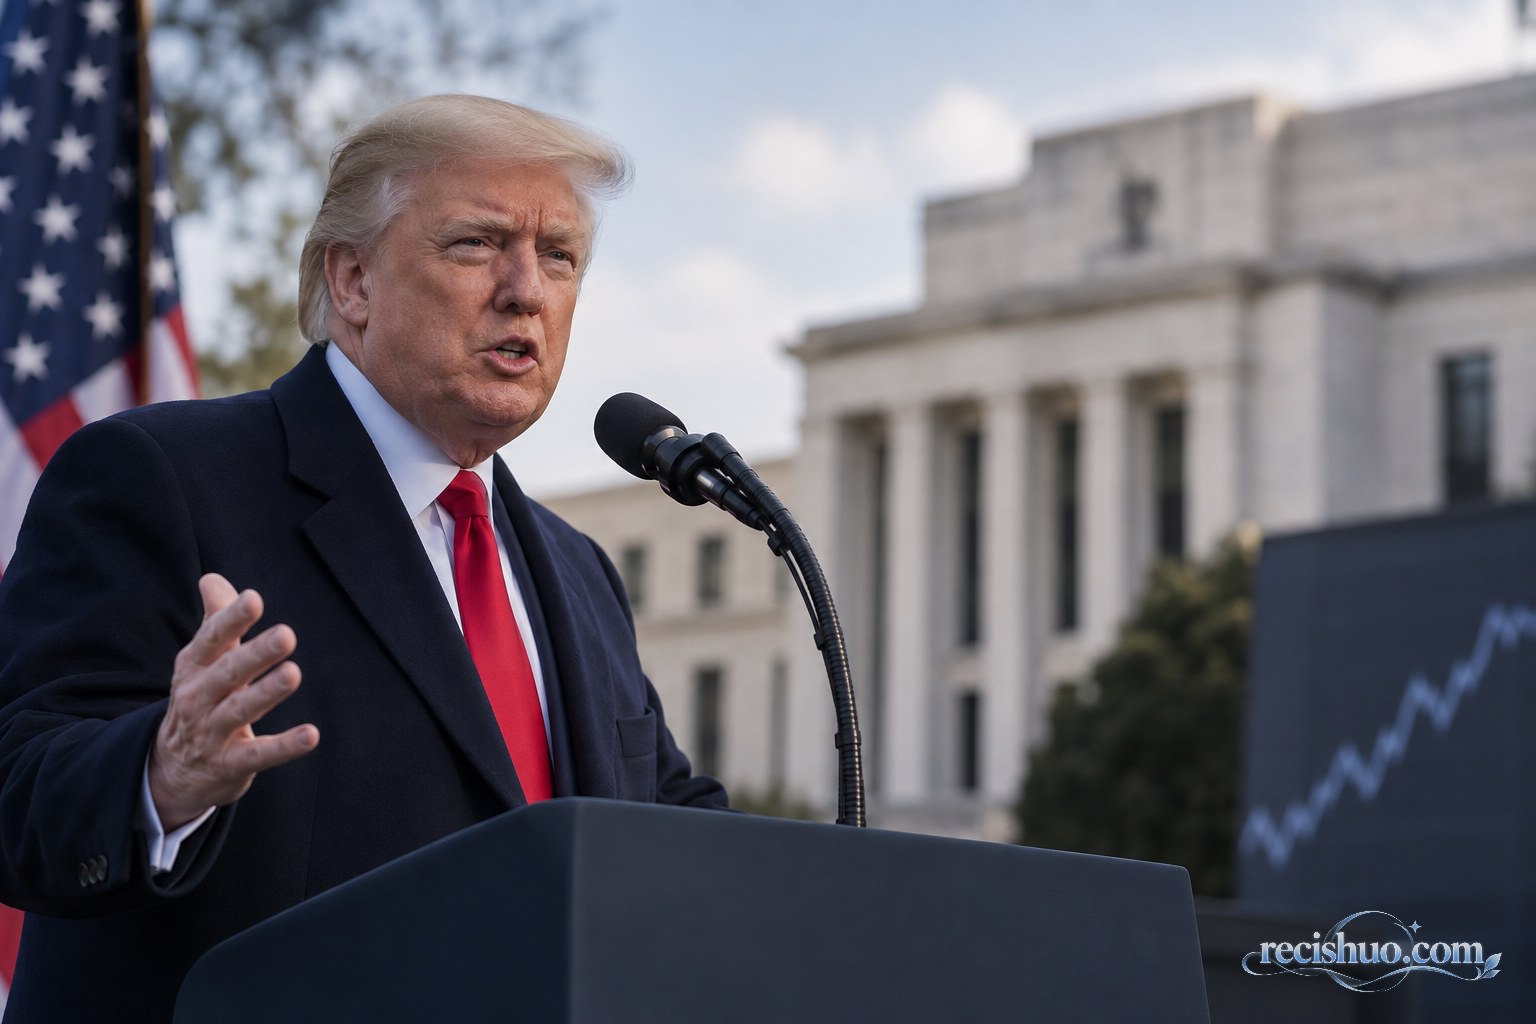
特朗普呼吁美联储赶紧降息,引发了外界对美国利率政策的讨论。对普通读者而言,最需要先弄清的一点是:政治人物表达降息诉求,与美联储正式决定降息,是两件不同的事。目前仅凭这一简短信息,无法确认表态的完整措辞、具体场合、理由以及美联储方面的回应,更不能据此判断下一次议息会议一定会调整利率。
为什么特朗普希望利率尽快下降
从一般经济逻辑看,主张降息的人通常关注融资成本和经济活力。政策利率下降后,企业贷款、住房信贷和消费信贷的成本可能逐步降低,有助于缓解部分借款人的利息压力,也可能推动投资与消费。与此同时,较低利率还会影响美元、债券和股票等资产的定价。
但“希望降息”并不意味着降息只有好处。若物价压力尚未得到有效控制,过早放松金融条件可能让需求重新升温,增加通胀反复的风险。因此,政治诉求往往突出增长与融资成本,中央银行则需要在物价、就业和金融稳定之间进行更全面的权衡。
美联储是否降息,主要看什么
美联储的利率决定通常需要综合评估多类经济信息,而不是由某一位政治人物的公开呼吁直接触发。读者可以重点观察以下四组变量:
- 通胀:不仅要看总体物价是否回落,还要观察服务价格、住房相关成本及通胀预期是否稳定。
- 就业:新增岗位、失业率、工资增速与职位空缺,可以反映劳动力市场是仍然紧张,还是正在明显降温。
- 经济活动:消费、制造业、企业投资和经济增长变化,会影响降息的必要性与节奏。
- 金融风险:银行流动性、信用市场和资产价格波动,也是决策者不能忽视的部分。
这意味着,即使政策方向最终转向宽松,市场仍会区分首次降息的时间、单次幅度以及后续节奏。想进一步理解利率如何向全球经济传导,可参阅美联储利率变化对贷款、汇率和投资的影响。
降息会怎样影响家庭和企业
贷款成本不会同步、等幅下降
政策利率即使下调,也要经过市场利率、银行资金成本和风险定价等环节,才能传导到具体贷款。固定利率贷款未必立即变化,浮动利率产品也要看合同约定的重定价周期。准备购房的人不宜只因为一句降息呼吁就仓促作出决定,还应比较首付、月供、收入稳定性和备用资金。有关住房资金安排,也可结合全款买房前需要算清的资金安全账一起判断。
存款收益可能面临下行压力
市场利率下降时,新增存款和部分低风险产品的收益率可能随之调整。储户需要区分存量产品与新购产品,也不要为了维持过去的收益水平,贸然把资金转向自己不了解的高波动资产。
企业融资改善仍取决于信用条件
较低的基准利率有助于降低整体资金价格,但不同企业获得的实际贷款利率并不相同。经营现金流、抵押条件、行业风险和银行授信政策,都会决定融资是否真正变得更容易。利率下降也不能替代产品竞争力和稳健经营。
面对“马上降息”的说法,如何核验
第一步是寻找完整讲话或可靠文字记录,确认特朗普究竟说了什么、在什么语境下表达。第二步是查看美联储正式声明、会议纪要及官员公开讲话,区分个人观点和机构决定。第三步是核对议息会议日程与最新经济数据,不把市场预测当成既定结果。
还要特别留意三类常见误读:把“呼吁降息”写成“美联储宣布降息”;把某位官员的倾向性发言写成集体共识;用单个经济数据推导确定结论。货币政策预期会不断随数据变化,越是肯定、越是催促立即交易的信息,越需要谨慎。
普通人现在可以做什么
- 列出房贷、消费贷和经营贷的利率类型、剩余期限及重定价规则。
- 预留足够的日常应急资金,不以未经确认的降息预期安排大额支出。
- 对债券、黄金、股票和外汇等资产分别评估风险,避免把降息简单理解为所有资产都会上涨。
- 等待正式政策信号,并根据自身负债、现金流和投资期限调整方案。
特朗普的呼吁可以被视为一项值得关注的政治表态,却不能替代美联储的正式决策。真正影响家庭和市场的,不只是“降不降”,还包括何时行动、调整多少、为何调整,以及未来政策路径如何变化。
版权声明:本文由热词说编辑撰写,未经授权不得转载。撰写日期:2026年9月18日。
本站编辑原创,发布日期:2026年09月18日 06时51分42秒(北京时间)





