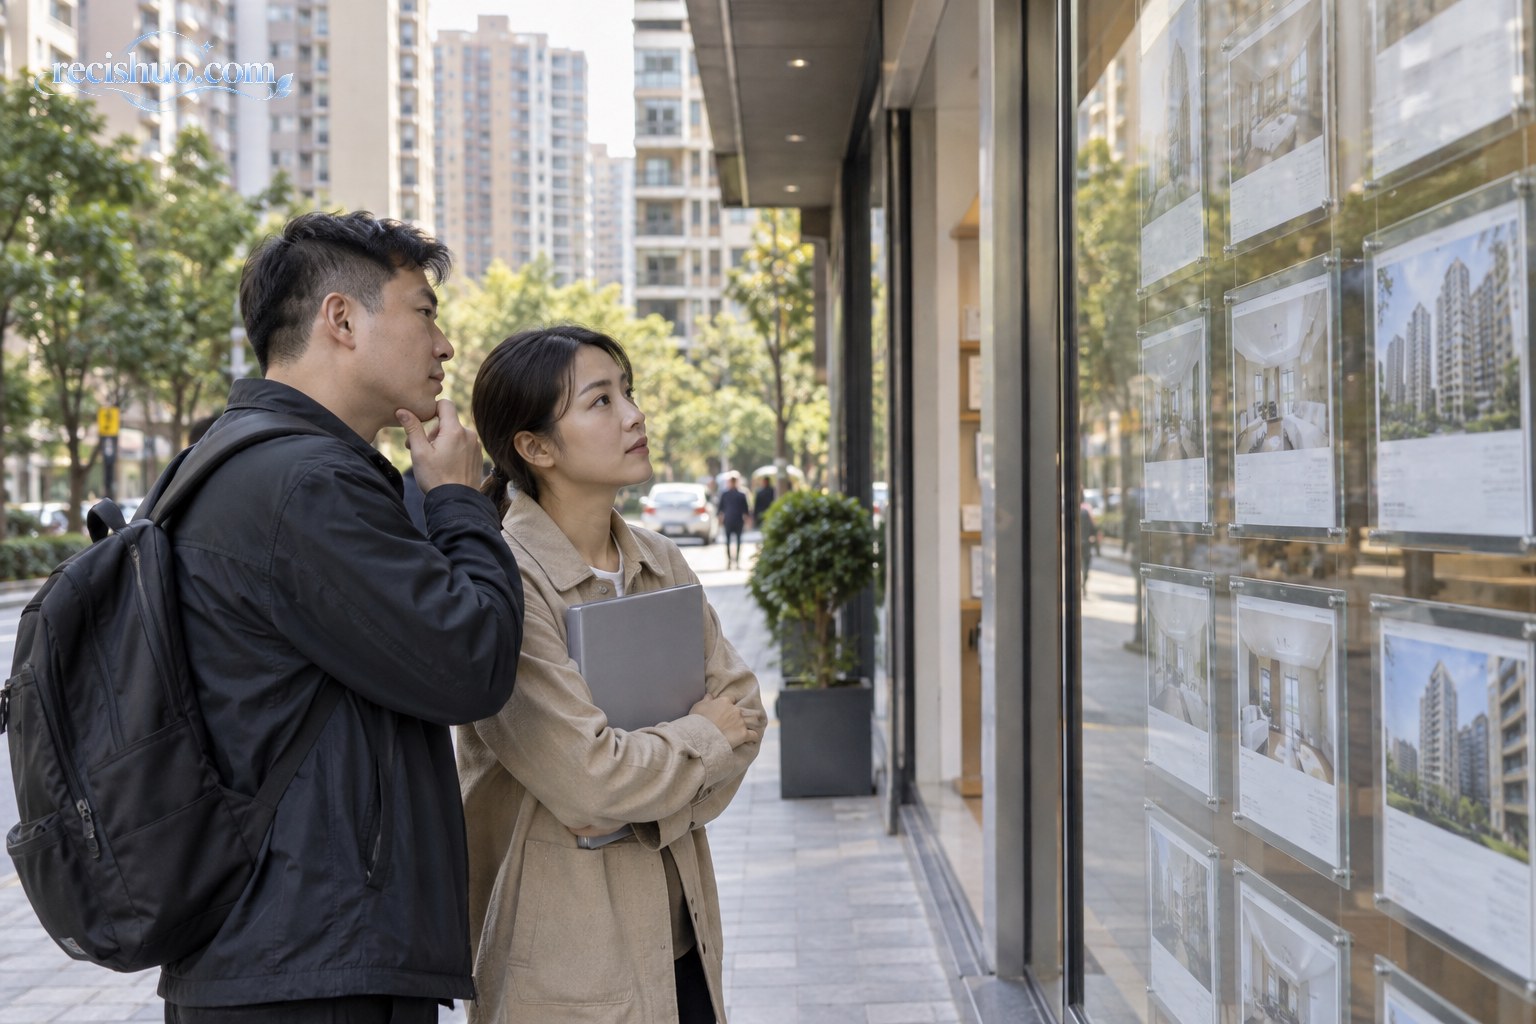
全款买房的人越来越多了,但这并不简单等于“有钱人变多了”。公开信息显示,今年上半年深圳二手房全款买家占比达到25.3%;广州8月二手房按揭占比降至35.6%。这组变化至少说明,在部分城市的二手房交易中,越来越多买家没有把贷款作为默认选项。
理解这一现象,不能只盯着付款方式。当前交易更多由自住需求和低总价房源支撑,一些购房者也在主动降低杠杆。房屋总价、家庭储蓄、贷款成本预期和风险偏好共同变化,才可能让全款交易占比上升。仅凭上述比例,无法推导出全国市场都出现同样趋势,更不能直接判断房价即将上涨或下跌。
为什么二手房全款交易更受关注
低总价会降低全款门槛
判断一套房能否全款购买,首先要看总价,而不能只看城市名称或房屋单价。面积较小、房龄较长、位置相对外围,或者业主愿意调整报价的房源,总价可能更接近部分家庭的储蓄能力。此时,买家在贷款与全款之间才真正拥有选择空间。
这也意味着,全款占比上升不必然代表市场购买力整体增强。它也可能与成交房源结构变化有关:如果低总价住房在成交中的比重提高,即使买家的收入和财富没有明显变化,全款交易也可能增加。
自住买家更重视确定性
以居住为首要目的的买家,通常会综合考虑通勤、教育、照护老人和长期生活成本。对其中一部分家庭来说,减少月供意味着降低未来现金流压力,也能避免收入波动时被固定还款额牵制。
这种消费观念与年轻人重新审视婚礼预算有相似之处:重点不是一味省钱,而是把有限资金放在自己更看重的目标上。有人愿意承担贷款、保留流动资金,也有人更愿意一次付清、换取较低负债,两者并无统一答案。
交易效率可能影响议价
全款买家不需要等待贷款审批,付款和过户安排通常更容易明确。对于急于置换、偿还原贷款或尽快完成交易的卖方而言,确定性本身可能具有吸引力。不过,“全款一定能大幅砍价”并不是可靠规则,最终价格仍取决于房源条件、产权状态、卖方预期和双方谈判。
全款并不等于没有成本
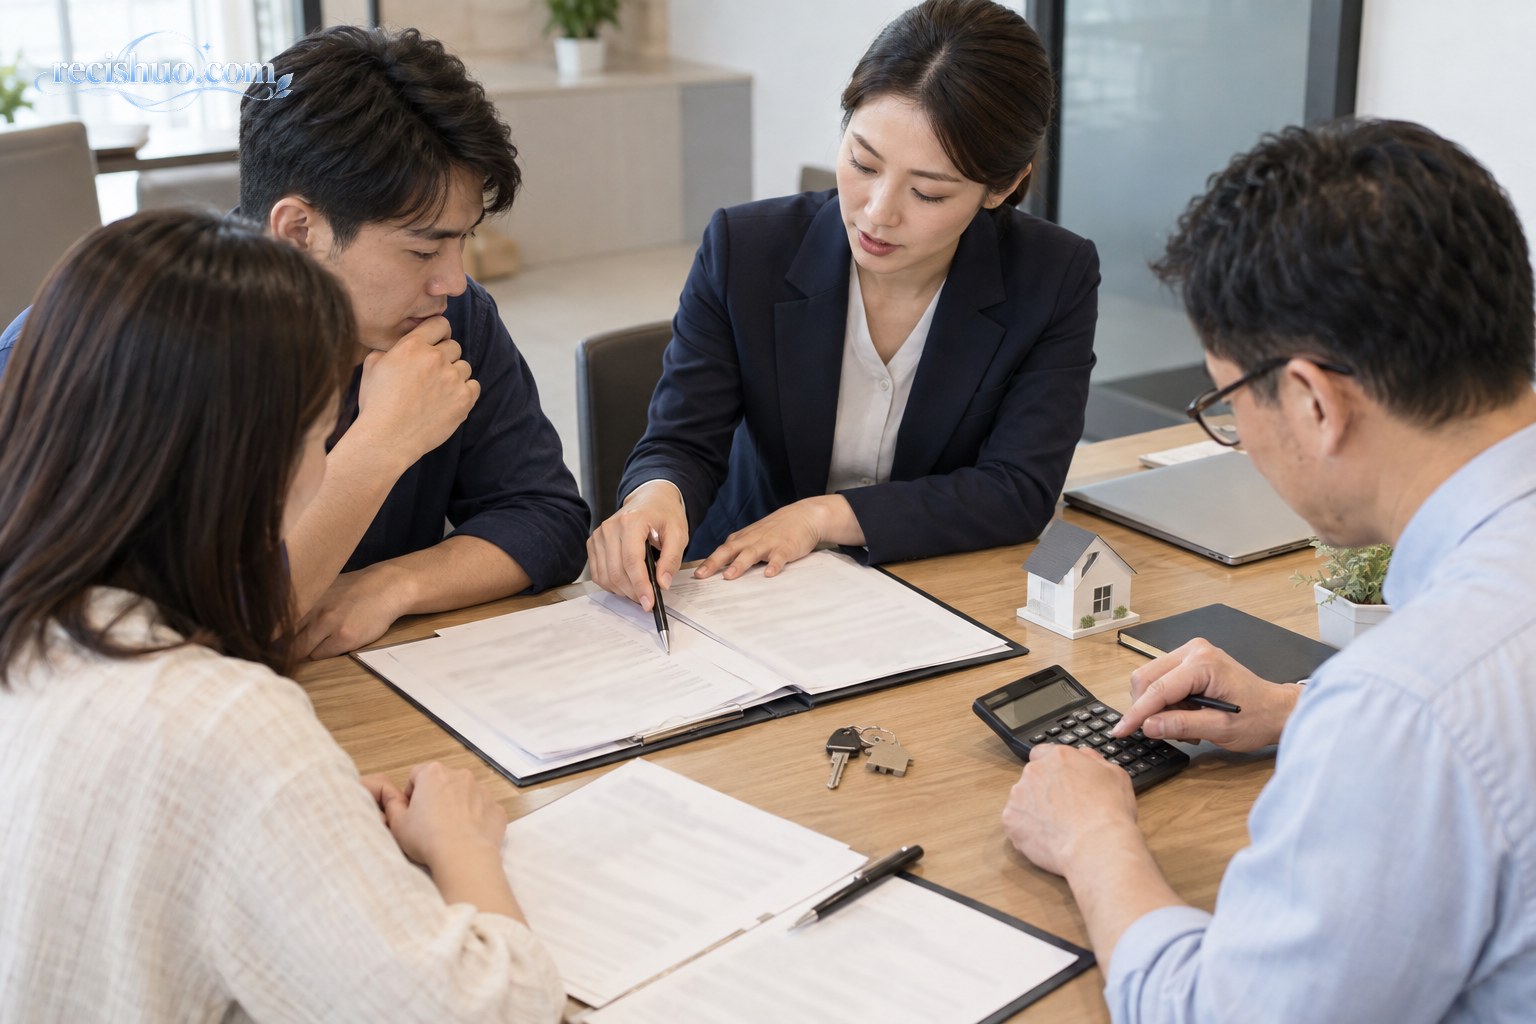
贷款成本容易看见,因为利息会列在还款计划中;全款的成本则常被忽略。一次性支付大额资金后,家庭会失去相应的现金储备和资金调度空间。装修、税费、物业支出、搬家费用,以及医疗、育儿和失业等突发需求,都可能在交房前后集中出现。
因此,比较方案时不应只做“房贷利息是多少”这一道题,还要问:付完房款后,还剩多少可以随时使用的资金?未来一至三年是否有明确的大额支出?家庭收入是否稳定?如果答案不够乐观,为省利息而清空账户,未必是真正稳妥的选择。
全款解决的是负债问题,却不能替代家庭应急储备,也不能消除房屋本身和交易流程中的风险。
决定全款前,先完成四项核验
- 核验资金来源。逐笔确认资金是否可自由支配,避免把短期借款、经营周转款或约定用途资金包装成“全款”。如果仍需向亲友借钱,也应把还款时间和家庭关系成本纳入评估。
- 预留独立备用金。房款之外,还要为税费、中介服务费、装修和入住后的维修准备预算。应急资金不宜与购房尾款混在同一个账户中计算。
- 核验房屋与产权。查看权利人、共有情况、抵押或查封状态,并确认房屋实际占用、租赁及户籍等事项。付款能力越强,越不能为了追求成交速度省略调查。
- 写清付款条件。定金、首付款、资金监管、过户、交房和尾款支付应相互衔接。口头承诺不能代替书面条款,更不要在产权风险尚未解除时把全部房款直接交给卖方。
面对金额较大的消费,先问清条件再付款是一条通用原则。正如高价住宿预订前需要核对具体权益,买房更要把费用、交付标准、违约责任和退出条件逐项写明。
全款和贷款该怎么选
可以用一个简单顺序判断。第一步,看全款后是否仍能保留足够的应急资金;第二步,比较贷款的综合成本与资金留在手中的实际用途;第三步,评估收入稳定性和家庭未来支出;第四步,再考虑付款方式对谈价和交易周期的影响。
- 更适合考虑全款的情况:资金来源清晰,付款后储备仍充足,没有更紧迫的资金用途,并且希望降低长期负债。
- 更适合保留贷款的情况:全款会明显挤压家庭现金流,未来存在装修、医疗、教育或经营支出,或者收入虽稳定但可用储蓄不足。
- 需要格外谨慎的情况:为了凑全款而使用高成本借款、出售必要保障资产,或在产权情况未查清前加快付款。
全款购房占比变化,反映的是部分买家对房价、负债和生活安排的重新权衡。真正理性的选择,不是跟随别人全款,也不是为了保留现金就一定贷款,而是在看清房源、合同和家庭资产负债表后,选择自己能够长期承受的方案。
版权声明:本文由“热词说”编辑原创撰写,未经授权请勿转载。撰写日期:2026年9月18日。
本站编辑原创,发布日期:2026年09月18日 05时38分50秒(北京时间)