粤芯半导体上市后的表现,让“台积电看不上的生意跑出了千亿巨头”这一说法迅速引发讨论。10月13日,粤芯登陆创业板,首日涨幅达到274.7%;10月14日股价有所回落,市值仍接近千亿元。不过,市场给出的高估值并不等于公司已经进入稳定盈利阶段。招股书披露,受重资产折旧等因素影响,公司从2023年至2026年上半年累计亏损接近80亿元,管理层预计最早到2029年才能扭亏。
因此,这件事真正值得关注的,并不是一句充满反差感的商业故事,而是资本市场为什么愿意为一家仍在亏损、回报周期较长的半导体制造企业给出较高估值,以及这种估值需要哪些经营结果来支撑。
“台积电看不上”是一种标签,不是已经证实的商业结论
把粤芯的业务概括为“台积电看不上的生意”,容易让人产生一种印象:某类业务曾被行业龙头主动放弃,后来却被另一家公司做成了千亿规模。但仅凭现有公开信息,不能据此认定台积电曾对粤芯的具体业务作出明确否定,也不能把两家企业简单放进“错过机会”与“成功捡漏”的剧本。
半导体制造并不是只有最先进工艺才有价值。不同产品对性能、成本、可靠性、供货稳定性和生命周期的要求各不相同,企业也会根据技术能力、客户结构和资本回报选择不同路线。龙头企业不优先投入的市场,并不天然意味着没有需求;反过来,一个市场存在需求,也不代表参与者一定能够轻松盈利。
“别人不做”只能说明战略选择不同,不能直接证明这是一门低门槛、高利润的生意。
接近千亿市值,为何能与持续亏损同时出现
股价反映的往往不只是当期利润,还包含投资者对未来产能释放、客户拓展和盈利改善的预期。上市首日大幅上涨,说明市场关注度和交易情绪较高;次日回落,则提醒投资者价格并不会只沿一个方向运行。市值是某一时点的市场定价,不等于企业已经赚到同等规模的现金,也不代表未来业绩已经确定。
理解这类企业,可以把估值拆成两个部分:一部分来自现有产能和经营能力,另一部分来自尚待兑现的未来预期。预期越高,企业日后需要交出的经营答卷也越严格。此前我们在判断科技股调整是否形成投资机会时提到,不能只看价格跌了多少,同样也不能只因市值高、首日涨幅大,就反推基本面已经成熟。
近80亿元累计亏损,折旧为何如此关键
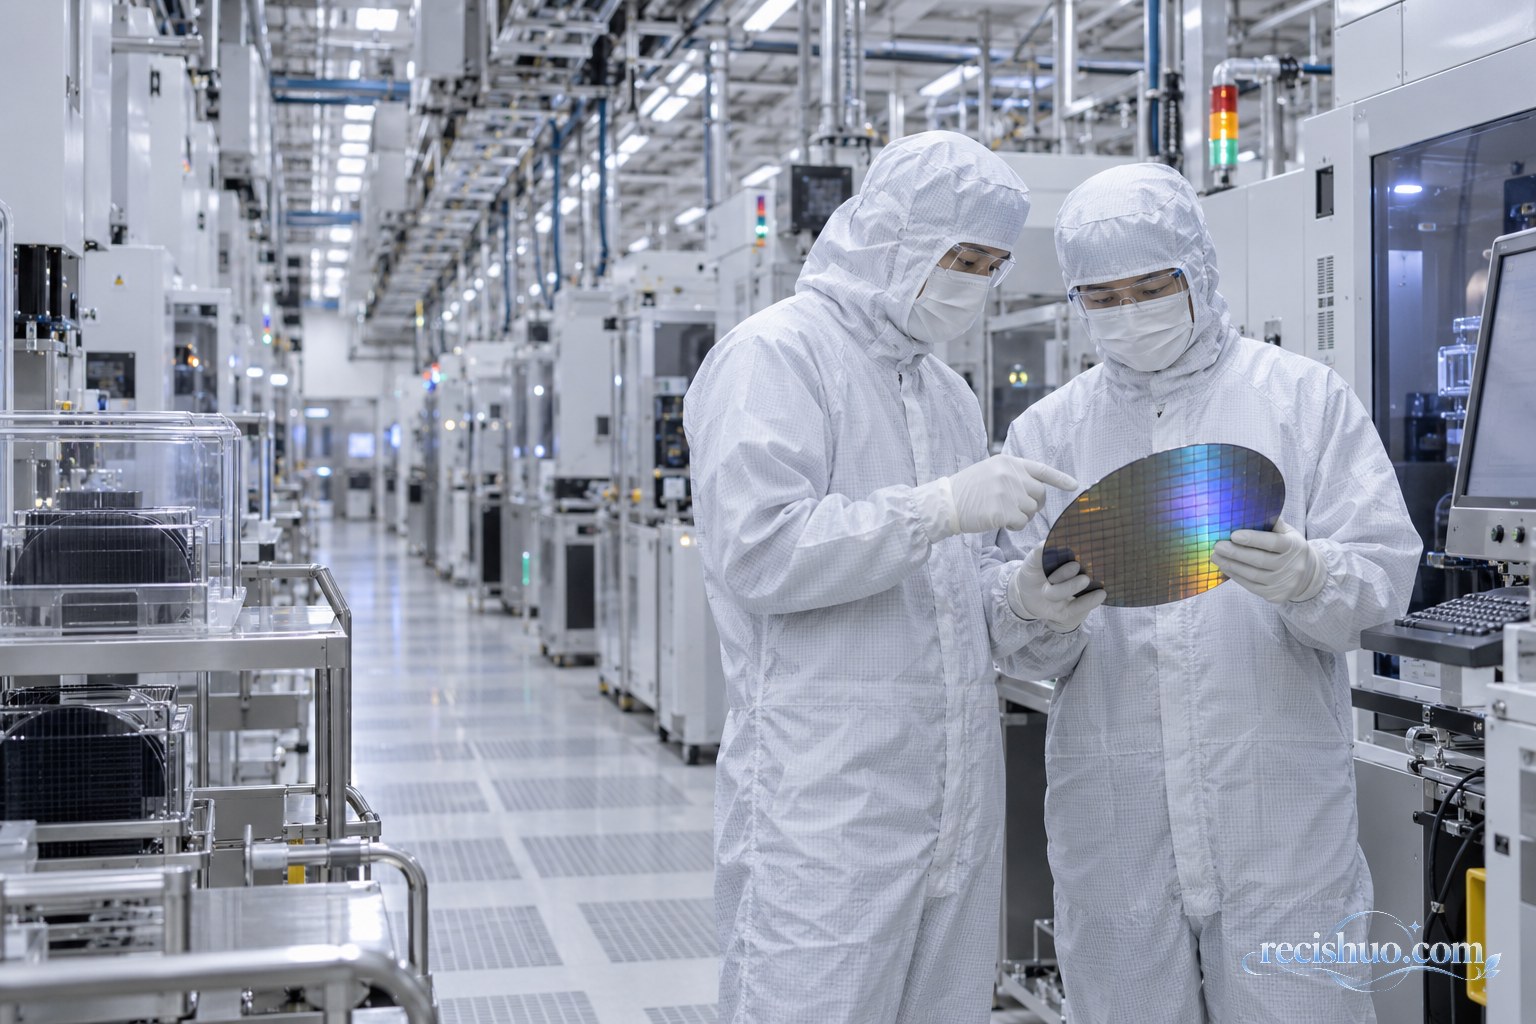
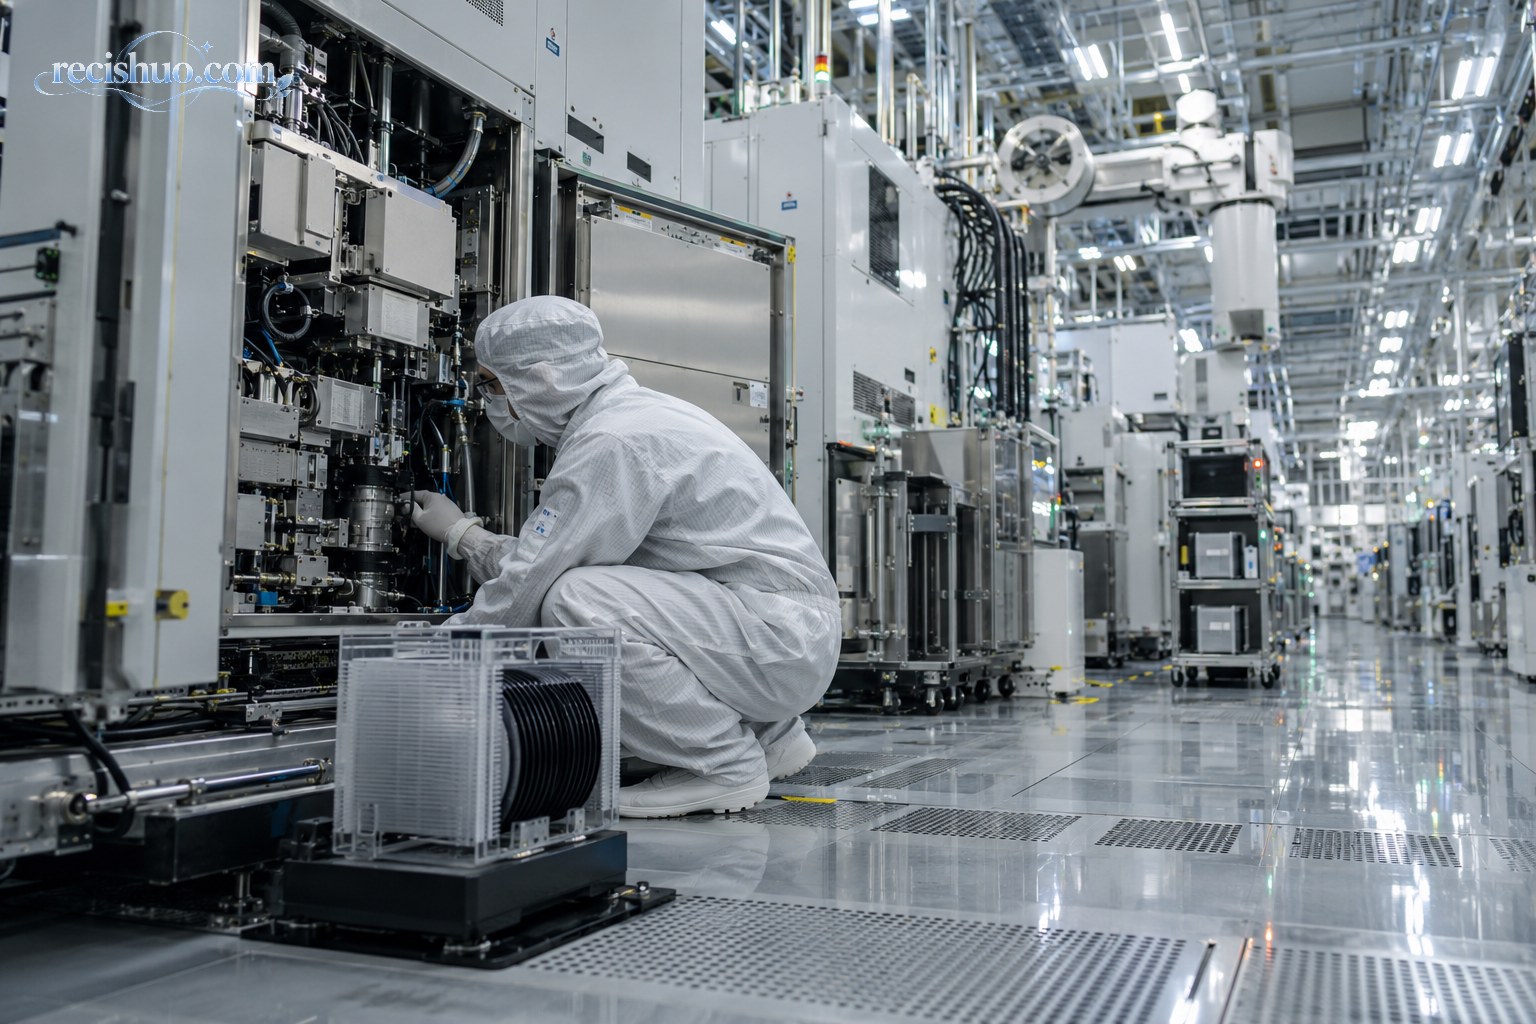
晶圆制造具有鲜明的重资产属性:厂房、洁净室和生产设备需要先行投入,设备投入使用后,其成本会按照会计规则分期计入损益,这就是折旧。即使工厂已经开始生产,新增产能如果尚未充分利用,单位产品所分摊的固定成本仍可能较高。
这也解释了为什么“工厂在运转”“收入在增长”和“公司实现盈利”并不是一回事。对重资产制造企业而言,从建成产线到产能爬坡,再到良率、订单和设备利用率达到较理想水平,通常需要一个过程。在此期间,折旧费用不会因为订单不足而自动消失,研发、人员、能源和维护等支出也会持续发生。
粤芯披露的2023年至2026年上半年累计亏损接近80亿元,是判断其经营阶段时不能绕开的事实。管理层预计最早2029年扭亏,则意味着未来数年仍需观察经营改善是否按计划推进。这里的“最早”尤其重要:它表达的是目标或预期,并非已经锁定的结果。
判断这门生意能否成立,要看四项兑现能力
一看产能利用是否持续改善
设备只有被有效使用,固定成本才可能被更多产品分摊。观察企业时,不能只看设计产能或扩产计划,还要关注真实订单能否支撑产线稳定运行。
二看客户与订单是否具有韧性
短期订单可以带来收入,但长期盈利更依赖客户结构、合作稳定性以及需求波动中的抗压能力。单一阶段的需求旺盛,不能替代对完整产业周期的检验。
三看现金流能否覆盖持续投入
会计利润与现金流并不完全相同。半导体制造还需要维护、升级和后续投入,如果经营现金流长期不足,融资需求和财务压力就值得格外留意。观察制造业竞争力,也可以结合中国外贸动能、结构与质效的变化理解终端需求和供应链环境,但宏观叙事不能代替企业自身数据。
四看扭亏路径是否清晰
“2029年扭亏”不能只作为一个时间点来理解,更要追问它依赖哪些条件:收入要增长到什么阶段,设备利用效率如何提升,成本和费用怎样变化。后续披露的数据若与这些条件相互印证,盈利预期才会更有可信度。
普通读者如何避开“千亿巨头”的叙事误区
- 不把市值当利润:市值随股价变化,企业盈利要看财务报表与持续经营结果。
- 不把首日涨幅当长期回报:上市初期可能受到流通结构、情绪和预期影响,短期表现不能替代长期判断。
- 不把国产替代当盈利保证:产业价值与股东回报是两个问题,技术突破最终仍需转化为订单、效率和现金流。
- 不把预计扭亏当承诺:经营预测建立在一系列假设之上,应持续核对后续数据。
粤芯接近千亿元的市场定价,展现了投资者对半导体制造能力的期待;近80亿元累计亏损和较长的扭亏周期,则揭示了这门生意真实而沉重的一面。所谓“台积电看不上的生意”适合制造话题,却不足以解释企业价值。真正决定故事能否成立的,是产能、订单、成本与现金流能否逐步形成闭环。
本文由热词说编辑撰写,版权归本站所有。撰写日期:2026年10月16日。
本站编辑原创,发布日期:2026年10月16日 05时19分56秒(北京时间)