“订单绕一圈回到中国”受到关注,核心原因并不是某个地区的工资突然失去吸引力,而是部分企业在实际转移订单和产能后发现,制造成本远比工资表复杂。已有信息显示,一些跨国企业在东南亚、印度等地遇到供应链配套不足、熟练工短缺等难题,隐性成本随之增加,部分订单与产能近期重新回到中国。
需要先划清边界:这里说的是部分企业、部分订单和部分产能,不能据此推导出全球制造业正在全面回流中国。全球供应链多元化趋势并未逆转,企业仍会出于市场接近度、关税、风险分散和本地经营等因素,在多个地区配置生产能力。真正发生变化的,是企业对“哪里生产更划算”的计算方式。
低工资为什么不一定等于低成本
选址评估最容易比较的是厂房租金和工人工资,但订单进入生产环节后,还会产生大量不容易在初期报价中体现的成本。供应商能否按时提供合格零部件、设备发生故障后能否迅速维修、工人是否熟悉工艺、产品返工率是否稳定、临时加单能否及时响应,都会改变最终账单。
例如,某个生产环节的直接用工成本较低,却需要从较远地区调运模具、原料或关键部件,运输时间和库存占用便会上升。如果当地缺少足够的熟练工,企业还要承担培训、磨合及质量波动带来的成本。一旦交货延期,损失可能继续传导到客户排产、渠道备货和市场销售。单看工资节省的钱,未必能够覆盖这些新增支出。
制造业竞争力为何是一套系统能力
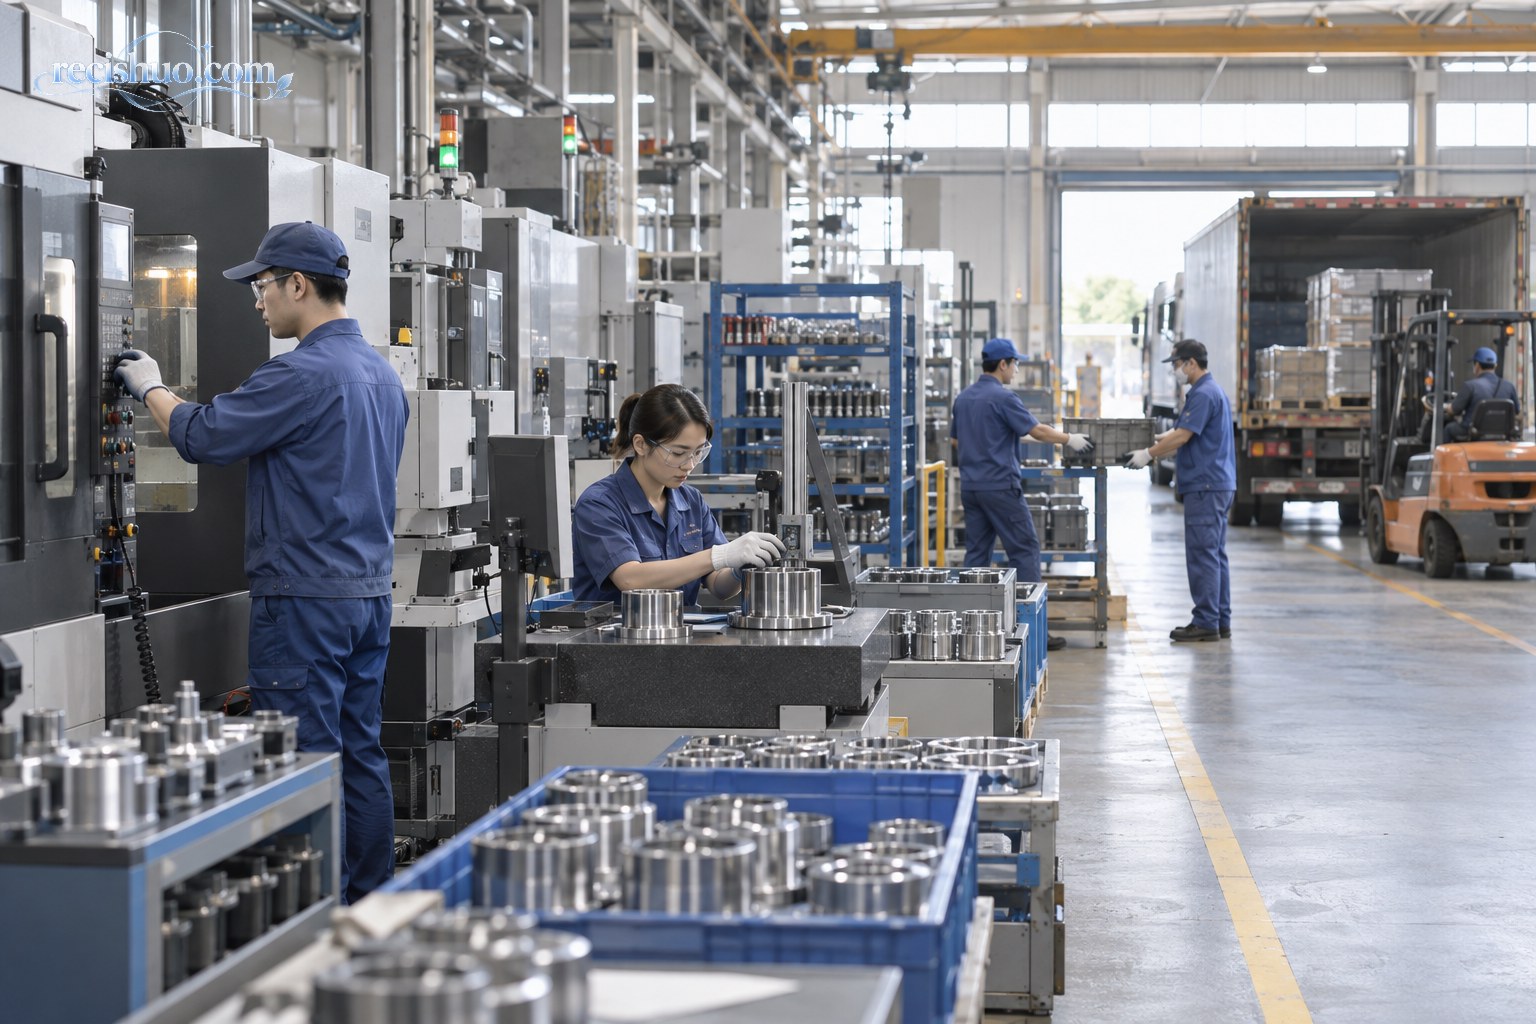
一笔订单从图纸变成可以交付的商品,通常要经过原料采购、零部件加工、组装、检测、包装和物流等多个环节。真正有价值的并非单独一家工厂,而是这些环节能否在较短距离和较短时间内完成协作。
产业集群能够降低沟通和试错成本。当产品设计需要修改时,企业可以更快找到合适的材料、工艺和设备服务;当订单规模发生变化时,上下游也更容易共同调整。这类能力来自长期积累,涉及供应商密度、技术人员经验、基础设施和生产组织方式,很难通过搬走一条生产线完整复制。
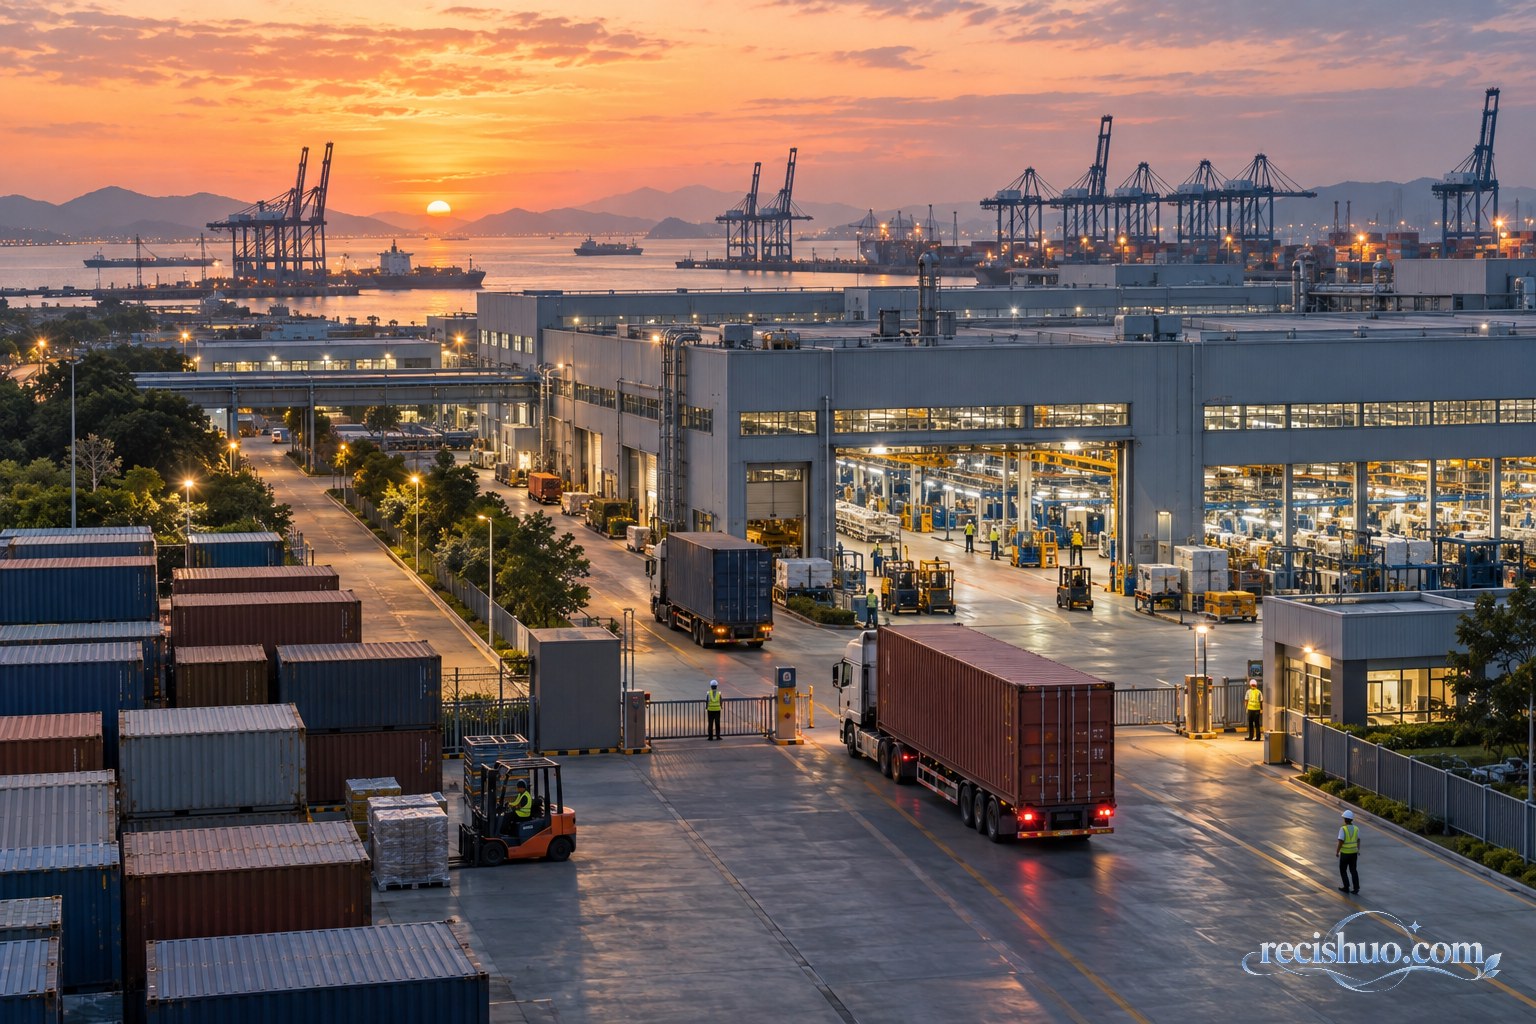
物流条件同样属于制造能力的一部分。港口、铁路、公路与内河运输越顺畅,企业越容易协调原料进入和成品输出。读者可以结合平陆运河通航带来的运输变化以及西部陆海新通道如何拓展开放空间,理解交通网络为什么会影响产业布局,而不只是影响一趟货物的运费。
企业重新评估订单时会算哪些账
判断订单是否真正“回流”,不能只看工厂搬迁消息,还应观察企业是否把持续生产、采购和交付能力一并调整。实际决策通常至少需要核算以下几类因素:
- 直接成本:工资、厂房、能源、税费以及原料采购价格。
- 协同成本:寻找供应商、跨区域沟通、模具维修、打样和工艺调整所需的时间与费用。
- 质量成本:人员熟练度、良品率、返工、退货以及质量体系磨合带来的支出。
- 交付成本:运输时长、库存占用、加急费用和延期风险。
- 风险成本:供应中断、政策变化、汇率波动及单一地区过度集中的风险。
因此,订单重新落到中国工厂,并不一定意味着企业放弃海外布局。更常见的逻辑可能是重新分配:对协同速度、复杂工艺和稳定交付要求较高的订单,放在产业链更完整的地区;需要贴近当地市场或分散风险的产能,则继续保留在其他地区。这是一种组合调整,而不是简单的“搬出去”或“搬回来”。
普通读者该怎样理解这类消息
首先看范围。报道中的“部分”不能被改写成“全部”,个别订单变化也不能直接代表整个行业。其次看时间。短期加单、试生产和长期产能迁移的意义不同,只有持续采购、设备投入和稳定交付,才能反映更深层的布局变化。
还要区分订单、产能和产业链。订单可以迅速调整,产能迁移需要设备和人员,产业链重组则涉及大量上下游企业,所需时间更长。把三者混为一谈,容易高估一条消息的影响。
对国内制造企业而言,订单回归也不等于可以高枕无忧。供应链优势需要依靠技术改造、质量控制、人才培养和物流效率持续维护。新能源汽车等行业对能源管理和生产协同的要求不断提高,相关变化也可从V2G试点背后的运行逻辑中看到:产业竞争正在从单点价格比拼,转向技术、基础设施和组织效率的综合较量。
结语:回来的不是一句口号,而是一张综合账单
“订单绕一圈回到中国”揭示的现实是,制造业选址不能只比较显眼的工资数字。供应链是否完整、熟练工是否充足、质量是否稳定、交付是否可靠,都可能把看似便宜的方案变得昂贵。与此同时,全球供应链多元化仍会继续,未来更可能出现多地布局、动态分配订单的格局。
对这类消息保持理性,既要看到中国产业集群和供应链体系的韧性,也要避免把局部调整解释为单向趋势。最终决定订单去向的,仍是企业对成本、效率、市场与风险作出的综合选择。
本文由热词说编辑原创撰写,未经授权请勿转载。撰写日期:2026年9月16日。
本站编辑原创,发布日期:2026年09月16日 15时25分37秒(北京时间)